چک الکترونیکی به عنوان یکی از دستاوردهای مهم نظام بانکداری دیجیتال، فرآیند صدور، انتقال و وصول چک را متحول ساخته است. این ابزار مالی که مبتنی بر دادهپیام و امضای الکترونیک طراحی شده، جایگزین اسناد کاغذی شده و ضمن افزایش سرعت تراکنشها، گام مؤثری در جهت کاهش خطر جعل و مفقودی برداشته است. با این حال، استفاده از چک الکترونیکی بدون آگاهی از الزامات امنیتی و حقوقی، میتواند بسترساز کلاهبرداریهای الکترونیکی و سوءاستفاده از اطلاعات هویتی باشد. در این مقاله، به بررسی جامع چیستی، مزایا، مخاطرات و توصیههای اجرایی مرتبط با چک الکترونیک میپردازیم.
چک الکترونیکی چیست و چگونه کار میکند؟
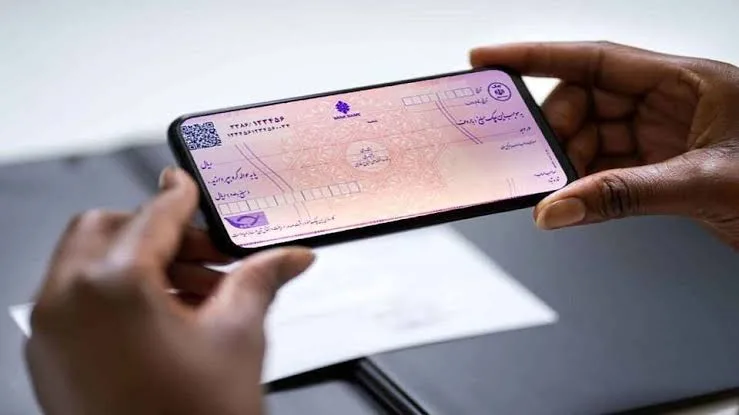
چک الکترونیکی به معنای صدور و انتقال چک به صورت کاملاً دیجیتال است که در آن هیچ گونه کاغذ یا فرم فیزیکی به کار نمیرود. کاربران از طریق اپلیکیشنهای موبایل بانک یا اینترنتبانک، نسبت به درج اطلاعات گیرنده، مبلغ و تاریخ سررسید اقدام کرده و با استفاده از رمزهای پویا یا احراز هویت چندعاملی، چک را امضای الکترونیک میکنند. تمام مراحل صدور، انتقال، ظهرنویسی و ابطال به صورت دادهپیام در سرورهای بانک ثبت شده و قابلیت رهگیری و ممیزی دارد.
مهمترین مزایای چک الکترونیکی در نظام مالی
استقرار سامانهی چک الکترونیک، مزایای متعددی برای اشخاص حقیقی، حقوقی و شبکه بانکی به همراه داشته است که در ادامه به مهمترین آنها اشاره میشود:
کاهش چشمگیر خطر جعل و مفقودی: در سیستم سنتی، چکهای کاغذی همواره در معرض خطر جعل امضا، دستکاری مبلغ یا گمشدن قرار داشتند. اما چک الکترونیک با بهرهگیری از امضای دیجیتال و ثبت متمرکز، این ریسکها را به حداقل رسانده است.
سرعت و سهولت در صدور و انتقال: کاربران بدون نیاز به مراجعه حضوری به شعبه بانک، در هر ساعت از شبانهروز میتوانند چک خود را صادر یا به شخص ثالث منتقل کنند. این امر به ویژه برای فعالان اقتصادی که با حجم بالایی از تراکنشهای مالی سروکار دارند، یک مزیت راهبردی محسوب میشود.
شفافیت و امکان پیگیری برخط: کلیهی وضعیتهای چک از لحظهی صدور تا وصول یا برگشت، بهصورت لحظهای در دسترس صادرکننده و گیرنده قرار دارد. این شفافیت، اعتماد به معاملات را افزایش داده و از بروز اختلافات بعدی جلوگیری میکند.
حفاظت از محیط زیست و کاهش مصرف کاغذ: حذف چکهای فیزیکی، به کاهش مصرف کاغذ، جوهر و منابع انرژی در فرایند تولید و نگهداری اسناد بانکی کمک شایانی کرده و با اهداف توسعهی پایدار همسو است.
چالشها و مخاطرات استفاده از چک الکترونیکی
اگرچه چک الکترونیک مزایای فراوانی دارد، اما مانند هر فناوری نوینی با چالشهایی نیز مواجه است که بیتوجهی به آنها میتواند خسارتهای جبرانناپذیری به همراه داشته باشد. مهمترین این مخاطرات عبارتند از:
سوءاستفاده از اطلاعات و صدور چک غیرمجاز: در صورت افشای رمزهای عبور، در اختیار گرفتن گوشی همراه یا نفوذ به حساب کاربری، امکان صدور چکهای الکترونیکی بدون ارادهی صاحب حساب وجود دارد. این خطر زمانی جدیتر میشود که کاربر اطلاعات خود را در اختیار دیگران قرار دهد یا از دستگاههای غیرامن استفاده کند.
افزایش کلاهبرداریهای الکترونیکی و مهندسی اجتماعی: مجرمان سایبری با استفاده از روشهایی نظیر فیشینگ، تماسهای جعلی یا ارسال لینکهای آلوده، سعی در فریب کاربران و دسترسی به اطلاعات حساس بانکی دارند. در بسیاری از موارد، قربانیان بدون آگاهی، رمزهای خود را در اختیار کلاهبرداران قرار میدهند.
بار اثبات بر عهدهی دارندهی حساب: از منظر حقوقی، در صورت بروز هرگونه تراکنش غیرمجاز، اثبات این موضوع که چک توسط شخص ثالث و بدون رضایت کاربر صادر شده است، بر عهدهی صاحب حساب میباشد. این امر نیازمند ارائهی مدارک معتبر و گاهی طی کردن فرایندهای طولانی قضایی است که خود هزینههای زمانی و مالی قابل توجهی را تحمیل میکند.
نیاز به زیرساختهای امنیتی و فنی مناسب: استفاده گسترده از چکهای الکترونیکی، بانکها را ملزم به ارتقاء سطح امنیت سامانههای خود، بهکارگیری احراز هویت چندعاملی و پایش مستمر تراکنشهای مشکوک میکند. هرگونه ضعف در این زیرساختها، میتواند به اعتماد عمومی به نظام بانکی آسیب بزند.
نکات حقوقی و الزامات نظارتی چک الکترونیکی
چک الکترونیکی، علاوه بر جنبههای فنی، نیازمند چارچوب حقوقی مشخصی است تا از حقوق صادرکنندگان، گیرندگان و بانکها حمایت شود. قانونگذاران و نهادهای ناظر نظیر بانک مرکزی و قوهی قضائیه، موظف به تدوین مقررات شفاف در خصوص موارد زیر هستند:
- تعیین مرجع صالح برای حل اختلافات ناشی از چکهای الکترونیکی
- فرایند ابطال اضطراری و جلوگیری از وصول چک در موارد مشکوک
- تکلیف بانکها به نگهداری بایگانی الکترونیک و ارائهی گزارشهای تراکنش به مراجع قانونی
- تعیین مجازاتهای متناسب برای کلاهبرداریهای مرتبط با چک الکترونیک
همچنین، بانکها موظفند برنامههای آموزشی مستمر برای کاربران خود در خصوص شناسایی تهدیدات و روشهای استفادهی ایمن از این سامانه برگزار کنند.
توصیههای اجرایی و اصول ایمنی در استفاده از چک الکترونیکی
برای بهرهمندی ایمن از مزایای چک الکترونیک و پیشگیری از خطرات احتمالی، رعایت نکات زیر به کلیهی کاربران توصیه میشود:
- هرگز اطلاعات ورود به سامانهی بانکی (شماره کارت، رمز دوم، کدهای پیامکی و رمز پویا) را در اختیار دیگران قرار ندهید و در پاسخ به تماسها یا پیامهای مشکوک، این اطلاعات را ارائه نکنید.
- رمزهای دسترسی خود را بهصورت دورهای تغییر داده و از تکرار رمزهای مشابه برای سامانههای مختلف خودداری کنید.
- از دستگاههای همراه و رایانهی شخصی خود در محیطهای عمومی و شبکههای وایفای ناایمن استفاده نکنید.
- در صورت مشاهدهی هرگونه تراکنش مشکوک یا صدور چک غیرمجاز، بلافاصله موضوع را به شعبهی بانک و مراجع انتظامی گزارش دهید.
- نرمافزارهای بانکی را تنها از منابع رسمی و معتبر دانلود و بهروزرسانی کنید.
آیندهی چک الکترونیکی در نظام بانکی کشور
با توجه به روند رو به رشد دیجیتالیسازی خدمات مالی، پیشبینی میشود که چکهای الکترونیکی در سالهای آینده سهم قابل توجهی از تراکنشهای بانکی را به خود اختصاص دهند. این ابزار نه تنها به تسهیل فرایندهای مالی کمک میکند، بلکه با ایجاد شفافیت بیشتر و کاهش هزینههای عملیاتی، میتواند نقش مؤثری در بهبود کارایی نظام اقتصادی ایفا کند. با این حال، تحقق این چشمانداز مستلزم افزایش سطح آگاهی عمومی، ارتقاء زیرساختهای امنیت سایبری و تدوین قوانین متناسب با فناوریهای نوین است.
جمعبندی نهایی
چک الکترونیکی به عنوان یک ابزار مالی کارآمد و مدرن، با وجود مزایای متعدد از جمله کاهش خطر جعل و مفقودی، افزایش سرعت تراکنشها، شفافیت و حفاظت از محیط زیست، بدون چالش نیست. خطر سوءاستفاده از اطلاعات، افزایش کلاهبرداریهای الکترونیکی و مسئولیت سنگین اثبات در صورت بروز تخلف، از جمله مواردی هستند که کاربران را به رعایت دقیق اصول ایمنی و آگاهی از الزامات حقوقی فرا میخوانند. با بهکارگیری توصیههای امنیتی و همکاری با نهادهای نظارتی، میتوان از این ابزار بهعنوان یک زیرساخت مطمئن و پایدار در نظام مالی کشور بهره برد و گامی مؤثر در جهت تحول دیجیتال بانکداری برداشت.